Nome Sujo Injustamente? O Que Fazer em Casos de Negativação Indevida
20 de agosto de 2026
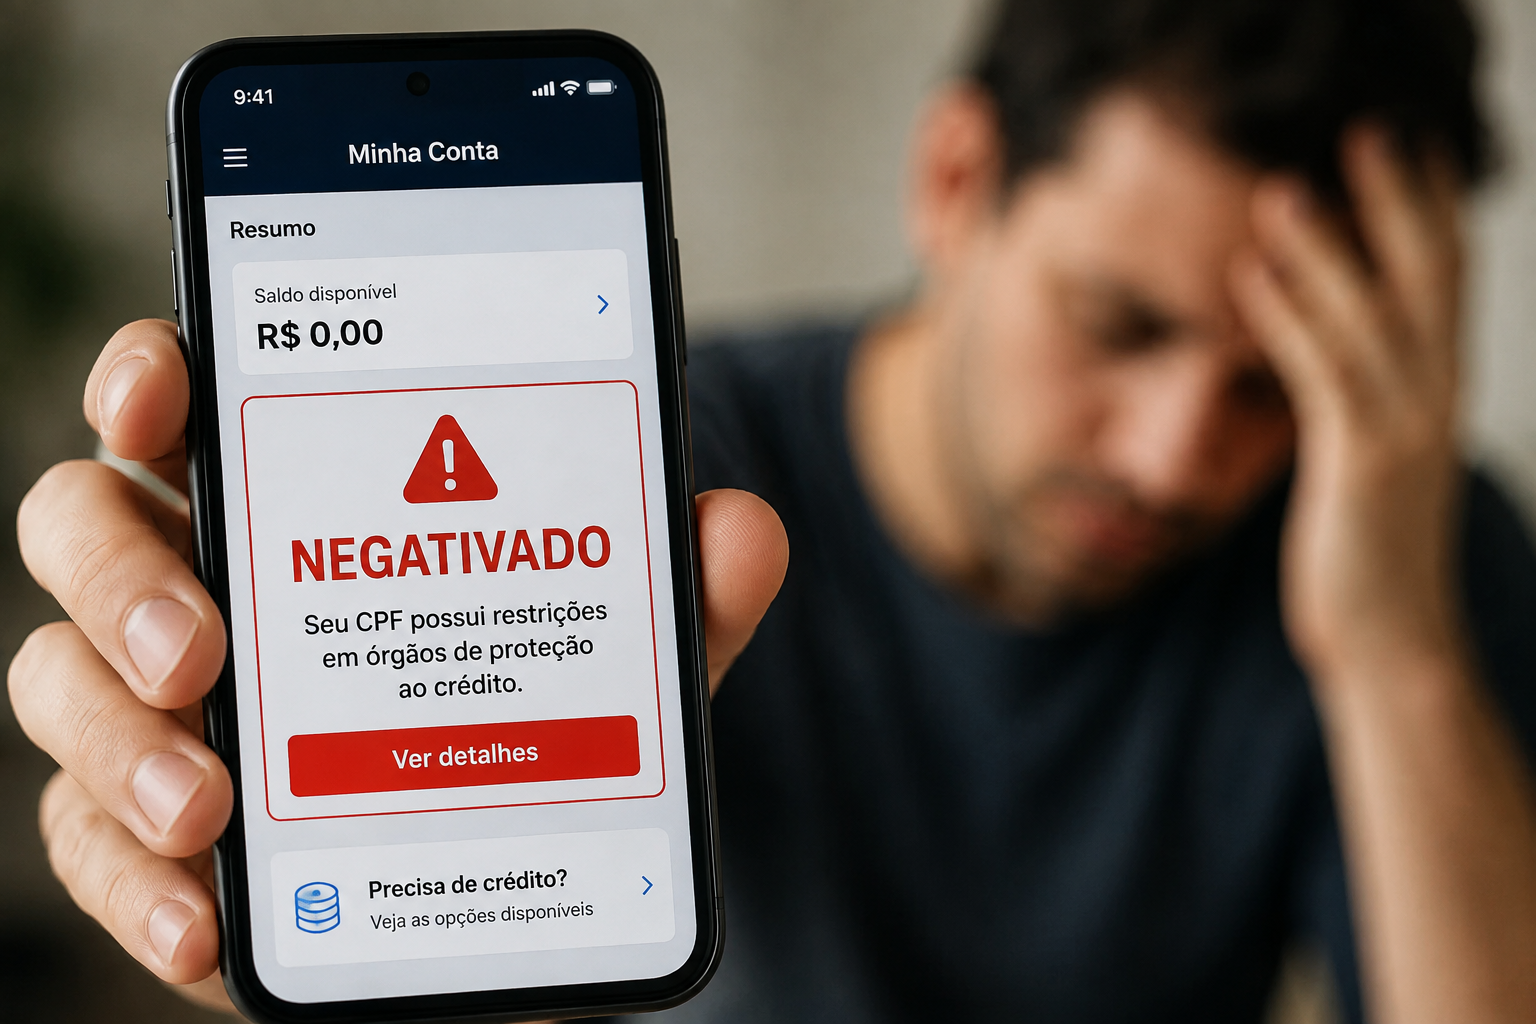
Imagine a seguinte situação: você vai a uma loja tentar fazer um cartão de crédito, solicitar um financiamento ou até mesmo alugar um imóvel, e o atendente diz que o seu pedido foi negado. O motivo? Seu CPF está com restrição no SPC ou Serasa.
O choque vem na mesma hora, afinal, você mantém suas contas em dia. Ao puxar o extrato, descobre que uma empresa negativou o seu nome por uma dívida que você já pagou ou, pior ainda, por um serviço que você nunca contratou.
Se isso aconteceu com você, saiba que você é vítima de Negativação Indevida, uma das falhas mais graves (e infelizmente mais comuns) cometidas por bancos, empresas de telefonia e prestadoras de serviços no Brasil.
Os 3 Casos Mais Comuns de Negativação Indevida
Esse pesadelo financeiro costuma acontecer por três motivos principais:
Conta Paga, mas Não Baixada: Você pagou o boleto ou fez o acordo certinho, mas a empresa não registrou o pagamento no sistema e "sujou" o seu nome.
Serviço Cancelado: Você cancelou a sua internet ou plano de celular, mas a empresa continuou gerando faturas indevidas até mandar seu CPF para os órgãos de proteção ao crédito.
Fraude (Golpe): Criminosos usaram seus dados vazados para abrir contas, contratar empréstimos ou emitir cartões de crédito em seu nome.
É só pedir para tirar o nome? Não. Você tem direito à Indenização!
Ter o nome negativado injustamente não é apenas um "erro de sistema". O Código de Defesa do Consumidor (CDC) e a jurisprudência brasileira consideram que a restrição indevida do crédito gera o chamado Dano Moral Presumido (in re ipsa).
Isso significa que você não precisa provar que passou vergonha ou perdeu um negócio para ter direito à indenização. O simples fato de a empresa ter sujado o seu nome sem motivo já é suficiente para que ela seja condenada pela justiça a pagar danos morais, além de ser obrigada a limpar o seu CPF imediatamente através de uma ordem judicial (liminar).
Como agir rápido e provar o seu direito?
O Juizado Especial Cível (JEC) é o caminho ideal para resolver esse tipo de problema com rapidez, mas você precisa reunir os documentos certos:
O Extrato da Negativação: Acesse o site ou aplicativo do Serasa, SPC ou Boa Vista e baixe o extrato (print ou PDF) que mostra exatamente qual empresa colocou a restrição, a data e o valor da dívida.
O Comprovante de Pagamento (se houver): Se você foi negativado por uma conta que já pagou, tenha em mãos o comprovante de pagamento daquele mês.
Boletim de Ocorrência: Se a dívida for fruto de uma fraude (alguém usou seus dados), faça um B.O. online relatando o desconhecimento da dívida.
Recupere o seu crédito e o seu sossego
Ninguém merece passar pelo constrangimento de ter o crédito bloqueado injustamente. O tempo corre contra você, mas a tecnologia está a seu favor para resolver isso de forma ágil e segura.
Com o Indeniza Aí, você resolve essa situação sem burocracia e com Risco Zero. Nossa Inteligência Artificial analisa o seu extrato do Serasa e seus comprovantes em poucos minutos. Se for um caso viável, conectamos você a especialistas que buscarão a limpeza imediata do seu nome e a sua indenização.
👉
Sofreu um abuso parecido?
Monte sua ação em minutos com a inteligência artificial da indeniza.ai.
Começar agora